Você abriu o extrato do fundo, olhou o rendimento do ano e fez a conta de cabeça. Não bateu. A rentabilidade divulgada dizia uma coisa, o seu saldo dizia outra, e a diferença não estava em lugar nenhum que você pudesse apontar.
Provavelmente foi o come-cotas. E a primeira coisa a dizer sobre ele é que se trata de mecânica, sem armadilha nenhuma. Está na lei, tem data marcada, e uma vez que você entende como funciona, para de ser surpresa e vira uma linha que você já esperava.
O que ele é, em uma frase
O come-cotas é uma antecipação do imposto de renda. Em vez de esperar você resgatar para cobrar, a Receita cobra uma parte antes, duas vezes por ano, direto dentro do fundo.
O nome vem do jeito como isso acontece. O imposto não sai da sua conta corrente e não gera boleto. Ele é retido dentro do próprio fundo, e o que diminui é a quantidade de cotas que você tem. O valor de cada cota continua igual; você fica com menos cotas do que tinha na véspera.
É por isso que ele passa despercebido. Não existe um lançamento chamado imposto no seu extrato. Existe um número de cotas que encolheu.
Quando ele acontece
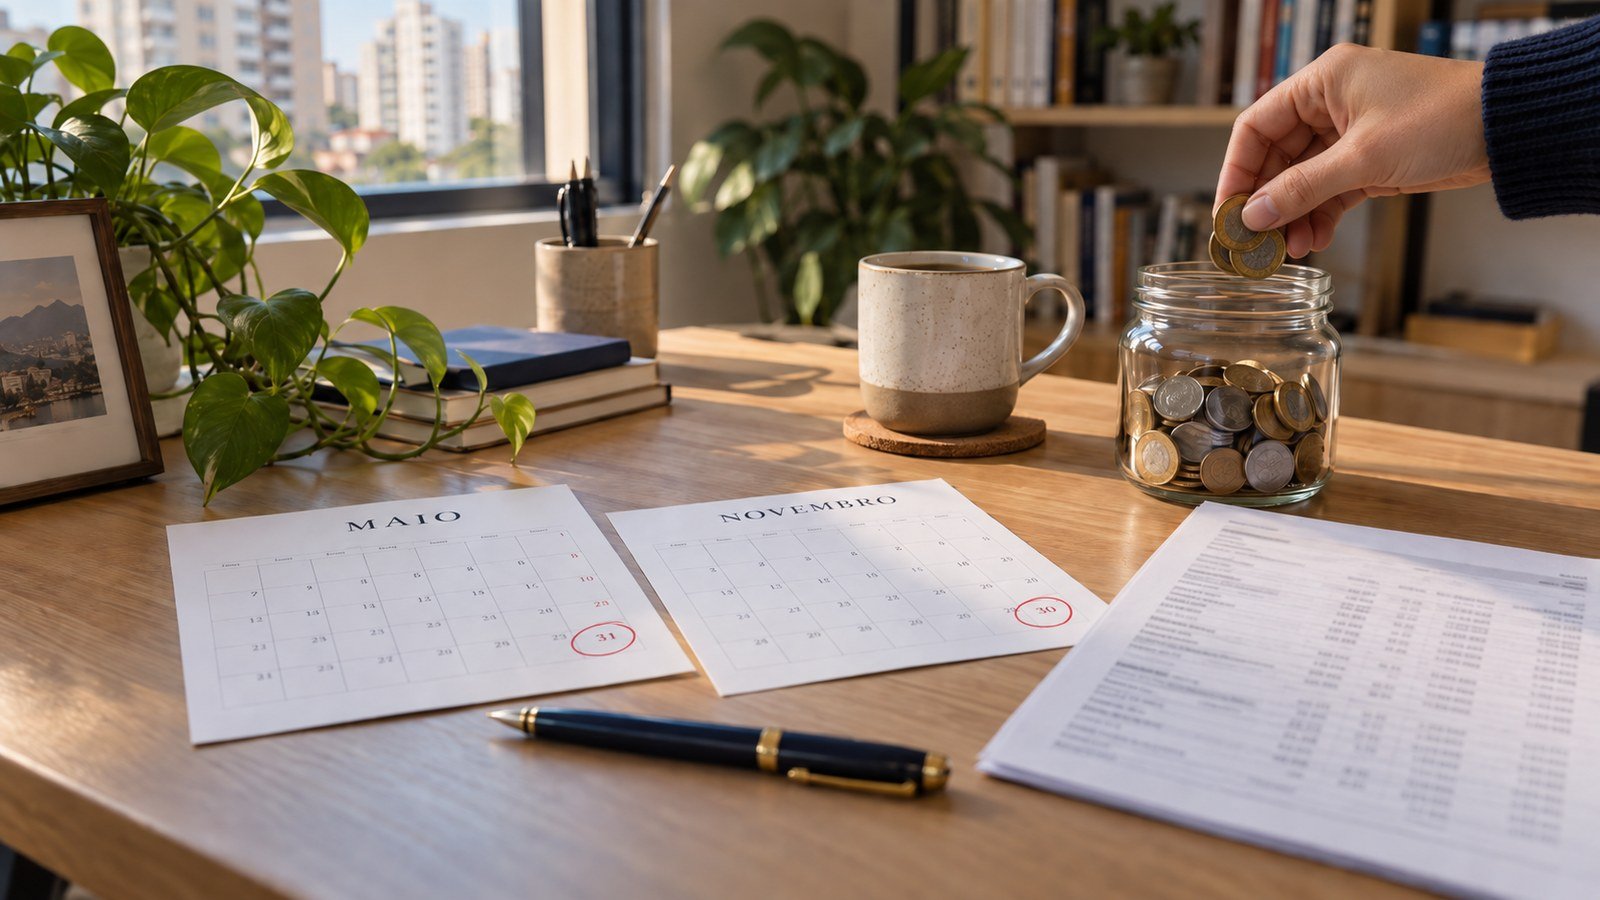
A lei é específica: no último dia útil de maio e no último dia útil de novembro. Duas datas por ano, todo ano.
E existe uma terceira hipótese, que muita gente esquece: se você resgatar, amortizar ou receber distribuição antes dessas datas, o imposto incide ali, na hora do evento.
Isso significa que o come-cotas é a mesma cobrança, só que adiantada.
Quanto ele leva
Na tributação periódica de maio e novembro, a regra geral é 15% sobre o rendimento do período. Em fundos classificados como de curto prazo, é 20%.
Repare no que está escrito: sobre o rendimento, não sobre o que você aplicou. Se o fundo não rendeu nada no semestre, não há come-cotas, porque não há base de cálculo. Come-cotas não morde patrimônio; morde ganho.
A parte que quase ninguém explica: o acerto no resgate
Aqui está o ponto que costuma resolver a confusão de vez.
Os 15% do come-cotas são uma antecipação da menor alíquota possível. Quando você resgata de verdade, a lei manda aplicar o percentual complementar: o que faltar para chegar à alíquota que o seu prazo de aplicação realmente merece.
Essa alíquota sai de uma tabela que diminui com o tempo:
| Tempo de aplicação | Alíquota final |
|---|---|
| até 180 dias | 22,5% |
| de 181 a 360 dias | 20% |
| de 361 a 720 dias | 17,5% |
| acima de 720 dias | 15% |
Então, se você resgatar um fundo de longo prazo com quatro meses de aplicação, a sua alíquota é 22,5%. O come-cotas já tinha levado 15%. No resgate, você paga só a diferença até os 22,5%, e não 22,5% de novo. Não há cobrança dobrada.
E se você ficar mais de 720 dias, a alíquota final é 15%, que é exatamente o que o come-cotas já vinha recolhendo. Nesse caso, o resgate não cobra diferença sobre o que o come-cotas já tributou.
Nos fundos de curto prazo, que antecipam 20%, o acerto segue outra tabela, com duas faixas.
O que ele faz com o juro composto, que é o efeito de verdade
Até aqui o come-cotas parece neutro: o mesmo imposto, só mais cedo. O efeito não é neutro, e o motivo é o tempo.
Juro composto funciona porque o rendimento de um período vira base do período seguinte. Cada real que continua aplicado rende de novo. Quando o come-cotas retira uma parte do rendimento em maio, aquele dinheiro para de render a partir de maio. Ele não volta.
Num prazo curto, a diferença é pequena o bastante para não mudar nada na sua vida. Em prazos longos, ela cresce. O imposto em si você pagaria de qualquer jeito. O que se perde é o rendimento que aquele imposto teria gerado se tivesse ficado aplicado até o fim.
Essa é a diferença real entre um veículo que antecipa imposto e um que só cobra no final: ela está em quando se paga, e não em quanto.
Onde ele não aparece
Nem todo fundo tem come-cotas. Fundos de ações que cumprem os requisitos da legislação não sofrem a antecipação semestral: são tributados só no resgate.
E existem produtos de renda fixa que não têm come-cotas simplesmente porque não são fundos: CDB, LCI e LCA seguem outra lógica, e alguns deles são isentos para pessoa física. O Tesouro Direto também não tem, porque você compra o título direto, sem fundo no meio.
Isso não faz de um melhor que o outro. Faz deles coisas diferentes, com mecânicas diferentes, e a comparação honesta entre elas está em Tesouro, CDB e poupança.
O que fazer com essa informação
Nada, se o seu fundo faz sentido para o seu objetivo. O come-cotas não justifica sair de lugar nenhum, e este texto não está sugerindo isso.
Ele vira uma linha que você passa a conseguir ler. Nas próximas semanas de maio e de novembro, quando o número de cotas mudar sem o valor da cota mudar, você vai saber o que aconteceu. E quando comparar dois investimentos, vai saber que rentabilidade divulgada e rentabilidade no seu bolso são duas contas, e que a segunda depende de quando o imposto sai.
Entender a mecânica não faz você ganhar mais. Faz você parar de ser surpreendido, que é o começo de qualquer decisão tomada com critério.
Conteúdo educacional. Não é recomendação de investimento. As regras tributárias podem mudar por legislação; para a sua situação específica, consulte um contador ou profissional habilitado.